Egzamin pisemny
Z czego składa się część pisemna egzaminu na doradcę podatkowego? Zasady od 1 lipca 2026 r.
Kiedy podjęłam decyzję, że w listopadzie podchodzę do egzaminu na doradcę podatkowego, pierwsze pytanie było oczywiste:
Co właściwie trzeba zdać?
I tutaj ważna informacja — od 1 lipca 2026 r. obowiązują nowe zasady przeprowadzania egzaminu na doradcę podatkowego. Dlatego osoby, które przygotowują się na podstawie starszych materiałów czy relacji z poprzednich egzaminów, powinny zwrócić uwagę na zmiany. Nowe rozporządzenie weszło w życie właśnie 1 lipca 2026 r.
W tym wpisie rozkładam część pisemną na czynniki pierwsze.
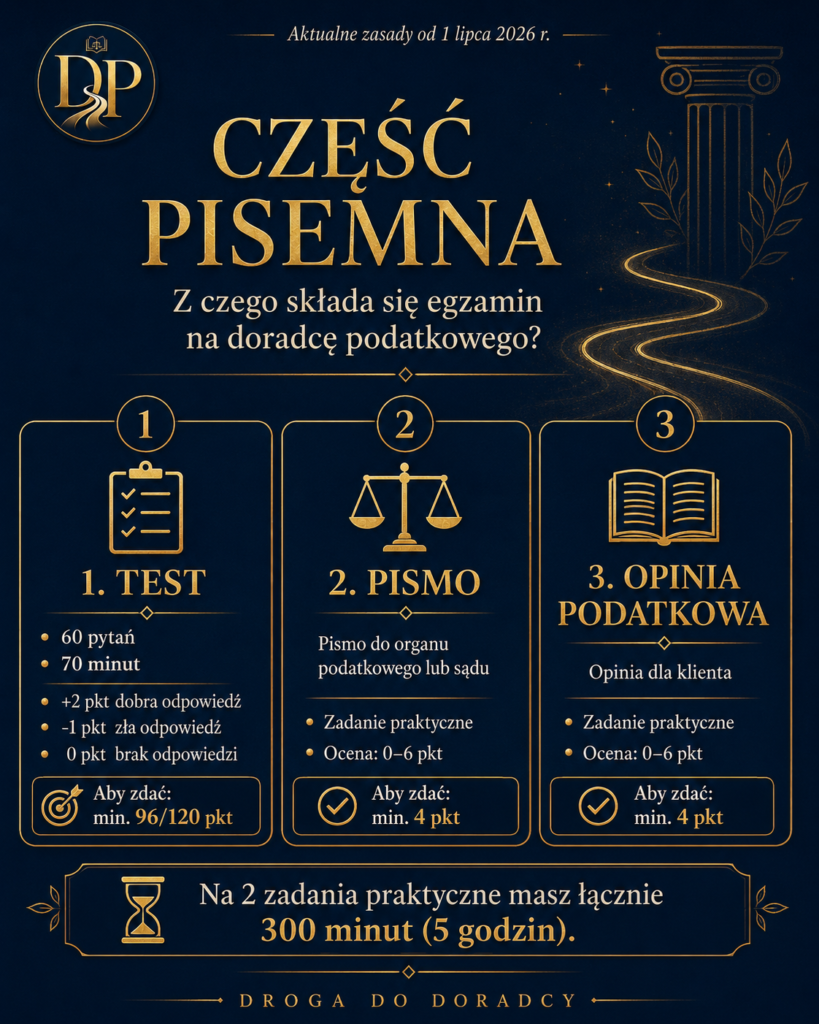
Część pisemna to nie tylko test
Obecnie standardowa część pisemna egzaminu składa się z trzech elementów:
- testu obejmującego 60 pytań,
- zadania polegającego na sporządzeniu wystąpienia w imieniu klienta do organu podatkowego lub sądu,
- sporządzenia opinii podatkowej dla klienta.
Czyli sama znajomość przepisów nie wystarczy. Trzeba jeszcze potrafić zastosować je w praktyce.
I właśnie ta druga część wydaje mi się dziś największym wyzwaniem.
1. Test – 60 pytań
Pierwszym etapem części pisemnej jest test składający się z 60 pytań. Pytania obejmują dziedziny wskazane w ustawie o doradztwie podatkowym. Na rozwiązanie testu kandydat ma 70 minut.
Punktacja wygląda następująco:
- prawidłowa odpowiedź: +2 punkty,
- nieprawidłowa odpowiedź: -1 punkt,
- brak odpowiedzi: 0 punktów.
I właśnie ten minus za błędną odpowiedź ma znaczenie.
Nie zawsze więc opłaca się zaznaczać odpowiedź „na chybił trafił”.
Maksymalnie można zdobyć 120 punktów. Żeby zaliczyć test, trzeba uzyskać minimum 80% maksymalnej liczby punktów, czyli co najmniej 96 punktów.
60 pytań. 70 minut. Minimum 96/120 punktów.
To daje trochę ponad minutę na jedno pytanie.
2. Wystąpienie w imieniu klienta, czyli zadanie praktyczne
Po teście zaczyna się część, w której nie wystarczy już wybrać odpowiedzi A, B czy C.
Kandydat musi sporządzić wystąpienie w imieniu klienta do organu podatkowego lub sądu. To zadanie, które w praktyce ma sprawdzić nie tylko znajomość przepisów, ale także umiejętność ich zastosowania do konkretnego problemu.
Przy ocenie Komisja bierze pod uwagę w szczególności:
- zachowanie wymogów formalnych,
- zastosowanie właściwych przepisów prawa,
- umiejętność ich interpretacji,
- poprawność zaproponowanego sposobu rozwiązania zagadnienia.
Za zadanie można otrzymać od 0 do 6 punktów.
Żeby je zaliczyć, trzeba zdobyć minimum 4 punkty.
Czyli tutaj nie wystarczy nauczyć się odpowiedzi na pamięć. Trzeba nauczyć się pracować z przepisami i budować rozwiązanie konkretnej sprawy.
3. Opinia podatkowa dla klienta
Trzecim elementem części pisemnej jest sporządzenie opinii podatkowej dla klienta.
I dla mnie to jedna z najciekawszych części nowej formuły egzaminu.
Bo właśnie tutaj wiedza podatkowa musi zamienić się w praktyczną odpowiedź na problem klienta.
Podobnie jak w przypadku pierwszego zadania praktycznego, opinia oceniana jest w skali od 0 do 6 punktów, a do zaliczenia trzeba uzyskać minimum 4 punkty.
Co bardzo ważne:
nie można „nadrobić” jednego zadania drugim.
Warunkiem zdania części pisemnej jest zarówno uzyskanie minimum 80% punktów z testu, jak i co najmniej 4 punktów z każdego z zadań praktycznych.
Czyli można świetnie napisać test i jedno zadanie, ale jeśli z drugiego dostaniemy np. 3 punkty — część pisemna nie jest zaliczona.
Ile czasu jest na zadania praktyczne?
Na przygotowanie obu zadań praktycznych łącznie kandydat ma 300 minut.
Czyli dokładnie:
5 godzin.
Ministerstwo Finansów potwierdza również, że test oraz zadania egzaminacyjne odbywają się tego samego dnia. Test trwa 70 minut, a część obejmująca kazus i opinię – 300 minut. Pomiędzy nimi przewidziana jest przerwa.
To oznacza, że przed kandydatem naprawdę długi dzień.
Sama część egzaminacyjna to ponad 6 godzin pracy, nie licząc przerwy i czynności organizacyjnych.
Egzamin jest komputerowy
To kolejna rzecz, którą warto wiedzieć przed rozpoczęciem przygotowań.
Część pisemna przeprowadzana jest z wykorzystaniem sprzętu komputerowego zapewnianego przez urząd obsługujący ministra właściwego do spraw finansów publicznych. Kandydat odpowiada na pytania oraz rozwiązuje zadania na swoim koncie w systemie e-Doradca.
Czyli warto ćwiczyć nie tylko samą wiedzę.
Przy zadaniach praktycznych znaczenie będzie miało również sprawne pisanie, porządkowanie argumentacji i przygotowywanie tekstu na komputerze pod presją czasu.
Pięć godzin brzmi jak bardzo dużo.
Podejrzewam jednak, że kiedy przed człowiekiem pojawią się dwa rozbudowane zadania, zegar zacznie biec zdecydowanie szybciej.
Czy na egzaminie można korzystać z przepisów?
Tak.
Podczas części pisemnej można korzystać z przepisów prawa ogłoszonych w dziennikach urzędowych lub zawartych w zbiorach przepisów bez komentarzy.
Ministerstwo Finansów wskazuje jednocześnie, że podczas zadań nie można korzystać z komentarzy, orzecznictwa ani niepełnych tekstów aktów prawnych.
I tu moim zdaniem kryje się jedna z najważniejszych lekcji dotyczących przygotowania.
Nie chodzi tylko o to, żeby znać przepisy. Trzeba umieć bardzo szybko je znaleźć.
Jeżeli podczas egzaminu będę przez kilkanaście minut szukała jednej podstawy prawnej, pięć godzin może nagle okazać się bardzo krótkim czasem.
Czy trzeba zdać wszystko?
Tak.
Dla standardowego kandydata pozytywny wynik części pisemnej oznacza jednoczesne spełnienie trzech warunków:
TEST
minimum 96/120 punktów
WYSTĄPIENIE DO ORGANU LUB SĄDU
minimum 4/6 punktów
OPINIA PODATKOWA
minimum 4/6 punktów.
Nie ma więc jednej „najważniejszej” części.
Trzeba przygotować się do każdej.
A jaki materiał obejmuje egzamin?
Zakres egzaminu jest szeroki i od 1 lipca 2026 r. Ministerstwo Finansów publikuje jego aktualny zakres tematyczny. Obejmuje on m.in. materialne prawo podatkowe, międzynarodowe i unijne prawo podatkowe, Ordynację podatkową, wymianę informacji podatkowych, prawo celne, rachunkowość oraz ewidencje i księgi podatkowe.
Ministerstwo opublikowało także przykładowe pytania testowe oraz zadania egzaminacyjne wraz z odpowiedziami, przygotowane właśnie dla egzaminów przeprowadzanych od 1 lipca 2026 r.
I zdecydowanie zamierzam z nich korzystać podczas swojej nauki.
Mój plan? Najpierw testy, ale kazusów nie zostawiam na koniec
Najłatwiejsza pułapka, w którą mogłabym teraz wpaść, to powiedzieć:
„Najpierw nauczę się całej teorii i zrobię testy, a pisanie zadań zostawię na koniec.”
Nie chcę tego robić.
Bo czytanie przepisów i rozwiązywanie testów to zupełnie inna umiejętność niż stworzenie w ograniczonym czasie logicznego, poprawnego formalnie pisma czy opinii podatkowej.
Dlatego chcę przygotowywać się do obu części równolegle.
Będę na tej stronie pokazywać moje wyniki z testów, sposób nauki, pierwsze próby pisania zadań i — zapewne — również błędy, które po drodze popełnię.
Droga do Doradcy – kolejny krok
Na Dzień 0 była decyzja:
w listopadzie podchodzę do egzaminu.
Teraz wiem już dokładnie, z czym przyjdzie mi się zmierzyć:
60 pytań.
70 minut.
Minimum 96 punktów.
Pismo.
Opinia podatkowa.
5 godzin na dwa zadania praktyczne.
Na papierze wszystko wygląda bardzo konkretnie.
Teraz trzeba zrobić trudniejszą rzecz:
nauczyć się to zdawać.
I właśnie temu będą poświęcone kolejne wpisy na drogadodoradcy.pl.
To dopiero początek.
Dzień 0 był decyzją. Teraz zaczyna się właściwa droga.